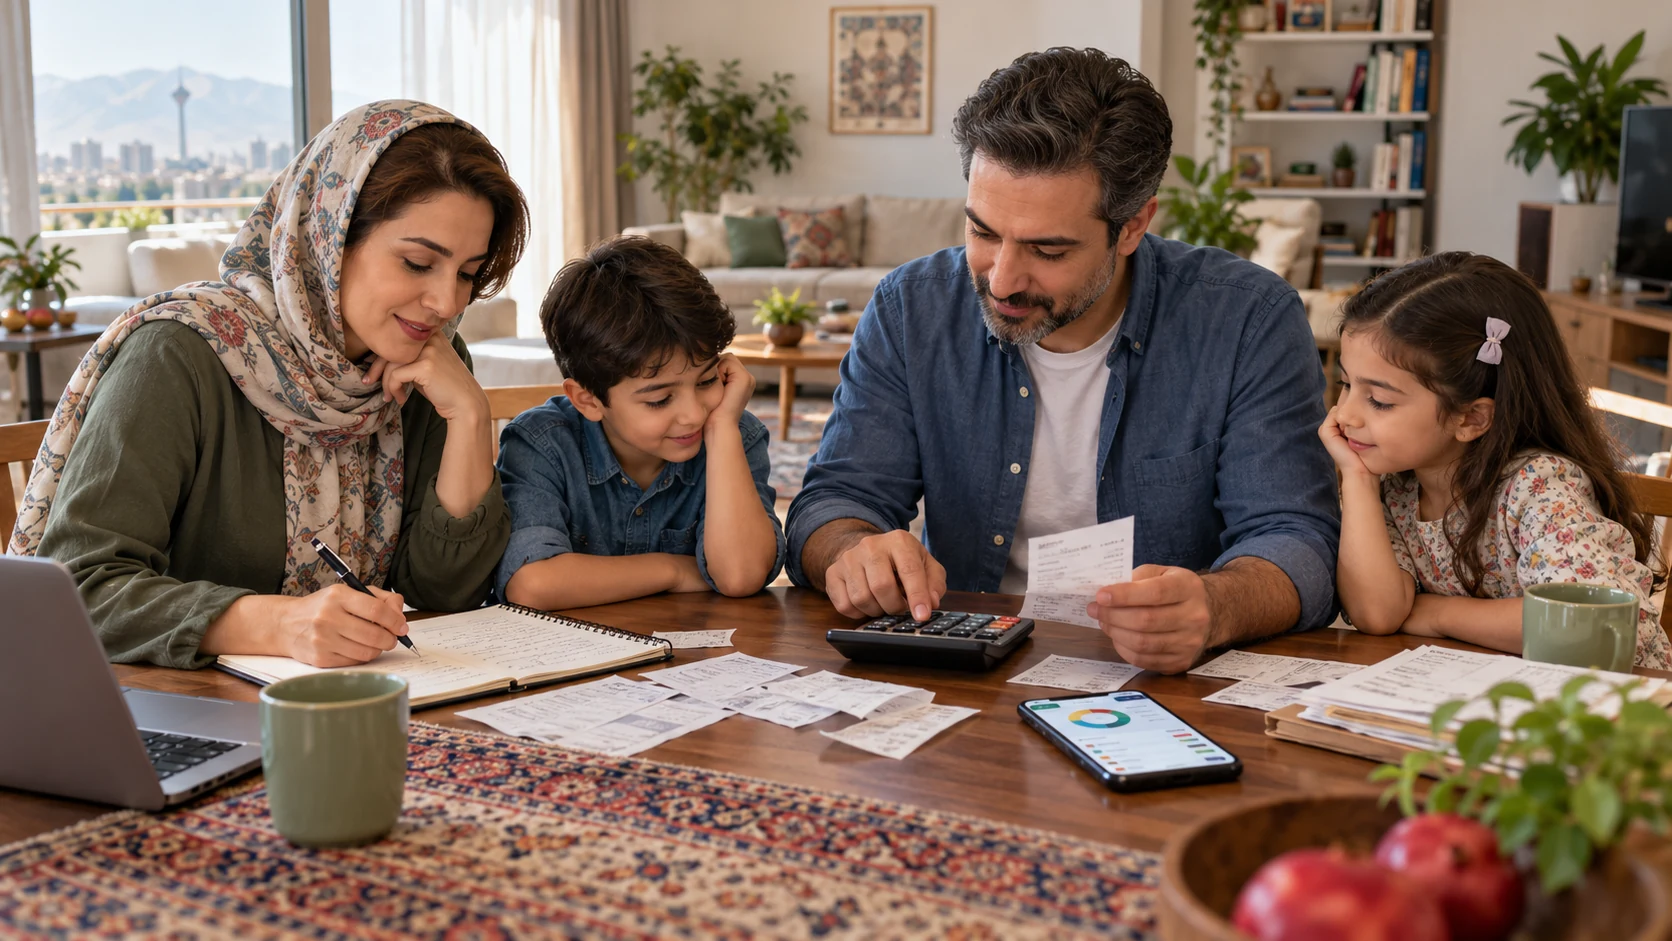
بودجه ماهانه فقط یک جدول دخلوخرج نیست؛ نقشهای است که به خانواده کمک میکند درآمد، هزینه، تعهدات و هدفهای آینده را با هم ببیند و درباره آن تصمیم مشترک بگیرد.
از واقعیت شروع کنید، نه از آرزو
اولین قدم بودجهریزی این است که درآمدهای قابل اتکا را مشخص کنید؛ یعنی مبالغی که واقعاً در ماه وارد حساب خانواده میشوند، نه درآمدهای احتمالی یا غیرقطعی. سپس هزینههای ثابت مثل اجاره یا قسط، هزینههای ضروری مثل خوراک و حملونقل، و هزینههای متغیر مثل تفریح یا خریدهای دورهای را جداگانه فهرست کنید.
هزینهها را در سه لایه ببینید
برای سادهتر شدن تصمیمها، هزینهها را در سه گروه ببینید: ضروری، قابلتنظیم و آیندهساز. ضروریها شامل مسکن، خوراک، درمان و قبوض هستند. قابلتنظیمها مثل بیرونغذا، خریدهای سلیقهای یا سرگرمیاند. آیندهسازها هم شامل پسانداز، آموزش، صندوق اضطراری و هزینههای برنامهریزیشده میشوند.
برای هزینههای نامنظم هم سهم ماهانه بگذارید
خیلی از خانوادهها فقط هزینههای همین ماه را میبینند و برای مخارج فصلی یا سالانه غافلگیر میشوند. اگر میدانید شهریه، سرویس، تعمیرات، بیمه یا سفر در راه است، بهتر است از همین ماه سهم کوچکی برای آن کنار بگذارید.
بودجه را خانوادگی مرور کنید
اگر بودجه قرار است اجرا شود، باید برای اعضای خانواده قابلفهم باشد. لازم نیست همه درگیر تمام جزئیات شوند؛ اما توافق روی اولویتها، سقف خریدها و هدفهای پسانداز باعث میشود تصمیمگیری روزمره آسانتر شود و فشار فقط روی یک نفر نباشد.
بودجه خوب، بودجه قابل اصلاح است
بودجه قرار نیست کامل و بیخطا باشد. بهتر است هر هفته یا دستکم هر ماه یک مرور کوتاه داشته باشید: چه چیزی از برنامه جلوتر یا عقبتر بوده؟ کدام هزینه قابلکنترلتر است؟ کجا باید واقعبینانهتر بود؟ این بازبینیهای کوچک در طول زمان اثر بزرگی دارند.